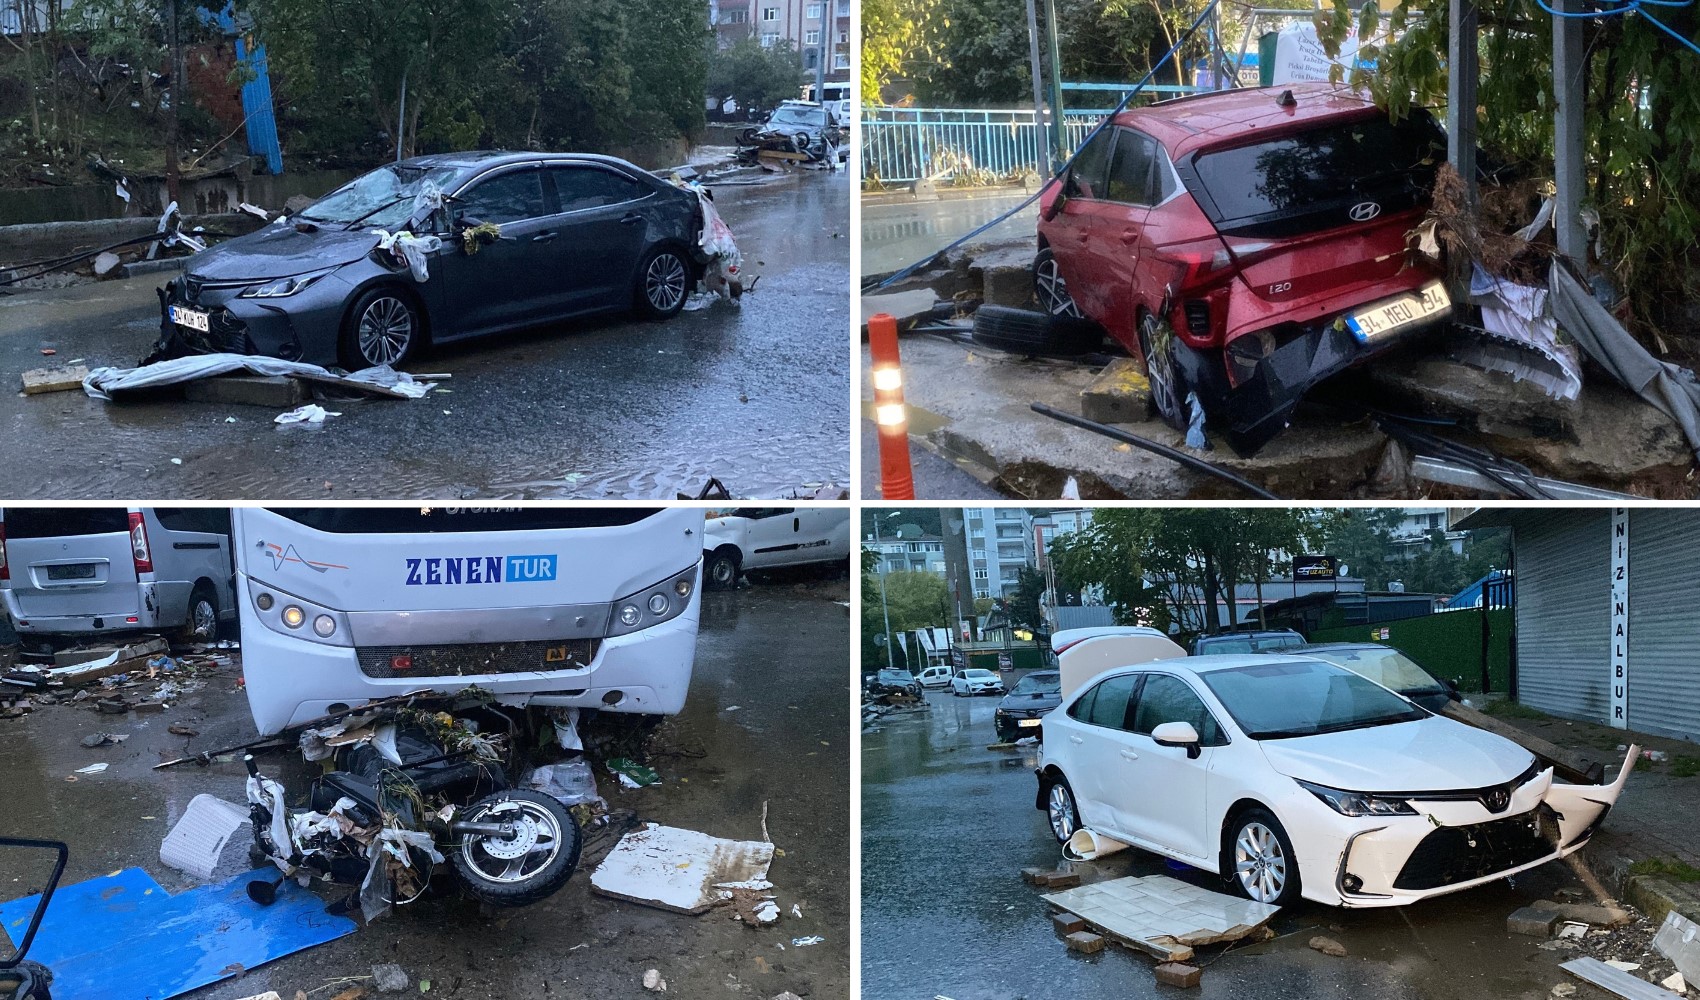
Türkiye’nin farklı bölgelerinde etkili olan sağanak ve su baskınlarının ardından araçları zarar görenlerin sigorta süreçlerine ilişkin soru işaretleri arttı. Türkiye Sigorta Birliği (TSB), sel ve su baskını kaynaklı hasarlarda hangi poliçelerin devreye girdiğine, bildirim süresinin kaçırılması halinde ne yapılabileceğine ve sonradan teminat eklenip eklenemeyeceğine ilişkin değerlendirmelerde bulundu.
Kasko sigortasında hasarın normal koşullarda 5 iş günü içinde sigorta şirketine bildirilmesi gerekiyor. Ancak TSB’nin paylaştığı bilgilere göre bu sürenin aşılması, sigortalının tazminat hakkını kendiliğinden ortadan kaldırmıyor. Sigorta şirketi, bildirimin neden geç yapıldığını ve gecikmenin zararı artırıp artırmadığını inceliyor.
Gecikme nedeniyle hasarın büyüdüğü tespit edilirse, sigortalının kusuru da dikkate alınarak ödenecek tazminatta indirim yapılabiliyor. Bu nedenle hasar gören araç sahiplerinin mümkün olan en kısa sürede sigorta şirketiyle iletişime geçmesi, hasarı fotoğraf ve video ile belgeleyip varsa resmi tutanakları saklaması önem taşıyor.
HANGİ POLİÇE NEYİ KARŞILIYOR?
Zorunlu trafik sigortası, aracın kendisinde meydana gelen sel veya su baskını zararlarını karşılamıyor. Bu sigorta, aracın işletilmesi nedeniyle üçüncü kişilere verilen ve araç sahibinin hukuken sorumlu olduğu zararlar için güvence sağlıyor. Selde sürüklenen bir aracın başka araçlara zarar vermesi gibi durumlarda ise olayın koşulları ve araç sahibinin kusuru ayrıca değerlendiriliyor.
Sel hasarının araç yönünden karşılanabilmesi için kasko poliçesinde sel ve su baskını teminatının bulunması gerekiyor. Poliçede bu teminat yoksa, sigorta şirketinden ek teminat talep edilebiliyor; ancak şirketlerin bu talebi kabul etme zorunluluğu bulunmuyor. Ayrıca hasar meydana geldikten sonra eklenen teminat, daha önce oluşmuş ve bilinen zararı kapsamıyor. Yeni teminat, kabul edilmesi halinde yürürlüğe girdiği tarihten sonraki olaylar için geçerli oluyor.
Konutlarda ise Zorunlu Deprem Sigortası’nın (DASK) sel ve su baskını kaynaklı zararları karşılamadığı belirtiliyor. DASK, deprem ve depremin doğrudan yol açtığı yangın, infilak, tsunami ve yer kayması gibi riskleri kapsıyor. Sel nedeniyle oluşabilecek konut zararları için sel teminatı içeren konut sigortası gerekiyor.
Sigorta şirketinin hasar talebini reddetmesi durumunda hak sahipleri yasal başvuru yollarını kullanabiliyor. Yapılacak incelemede tazminat ödenmesi gerektiğine karar verilirse, koşullarına göre faiz talebi de gündeme gelebiliyor.
Kaskosu bulunmayan ya da poliçesinde sel teminatı yer almayan araç sahiplerinin zararları, bu kapsamda sigorta tarafından karşılanmıyor. Ancak zararın oluşmasında üçüncü kişilerin kusuru olduğu düşünülüyorsa, sorumlulara karşı hukuki yollara başvurulabiliyor.
Haber Kaynağı : 12punto